← Back to projects
CompletedGitHub
Finance & Fintech
PortfolioPilot
Quant portfolio optimizer and backtesting lab with a Next.js analytics dashboard and live market data integrations.
PythonQuantNext.jsBacktestingFinance
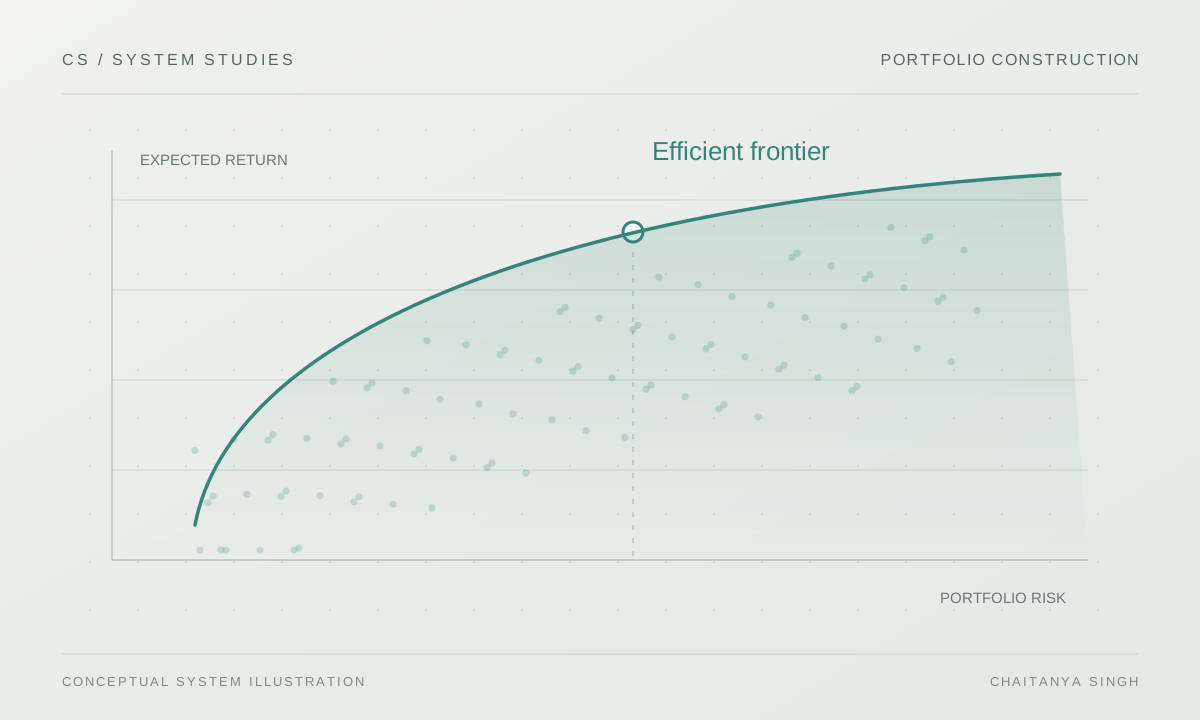
Portfolio construction
How it works
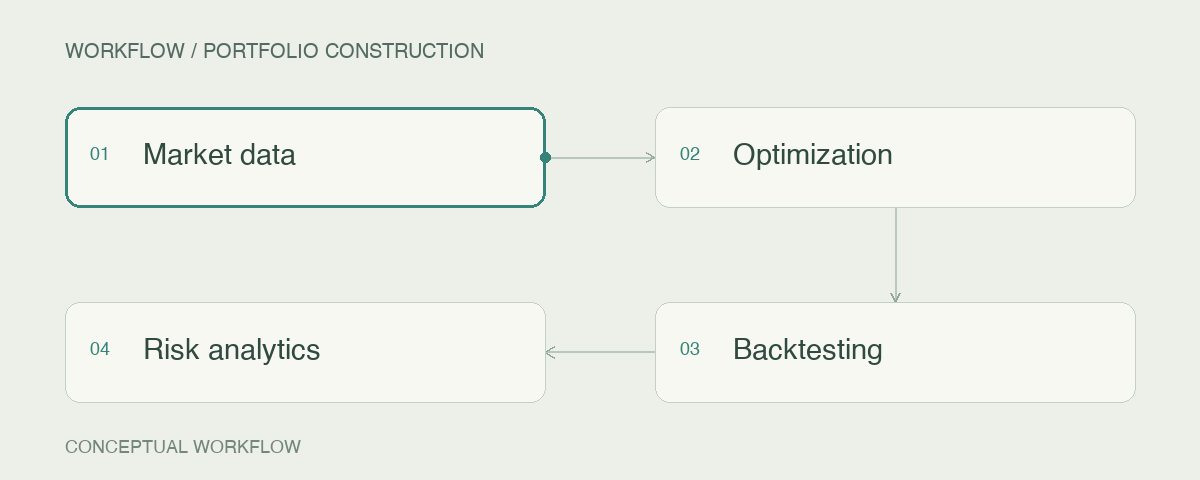
Market data → Optimization → Backtesting → Risk analytics
Overview
Portfolio optimization and backtesting workspace combining a Python quant engine with a Next.js dashboard. Includes multiple optimizers, vectorized backtests with costs, and live quote monitoring via Finnhub with Redis caching.
Highlights
- Mean-variance, risk parity, CVaR, and volatility targeting optimizers.
- Vectorized backtesting with turnover, costs, and rolling analytics.
- Fama-French factor regression plus FRED risk-free integration.
- Live quotes pipeline with Finnhub and Redis caching.
- Dashboard sections for optimizer runs, risk views, and run history.